プロミスは借りる日が未定でも契約できる?無利息の開始日と利用までの手順
プロミスは借りる日が決まっていなくても、契約だけ先に済ませておけます。
一度も借りていなければ借入利息や毎月の返済は発生せず、30日間無利息サービスも契約日だけでは始まりません。
初回借入の翌日からの適用には、はじめての利用・メールアドレス登録・Web明細利用という条件があります。
費用だけでなく、信用情報や契約の管理まで含めて判断しましょう。
即日融資カードローン


プロミスは契約を済ませて、借入を保留できる
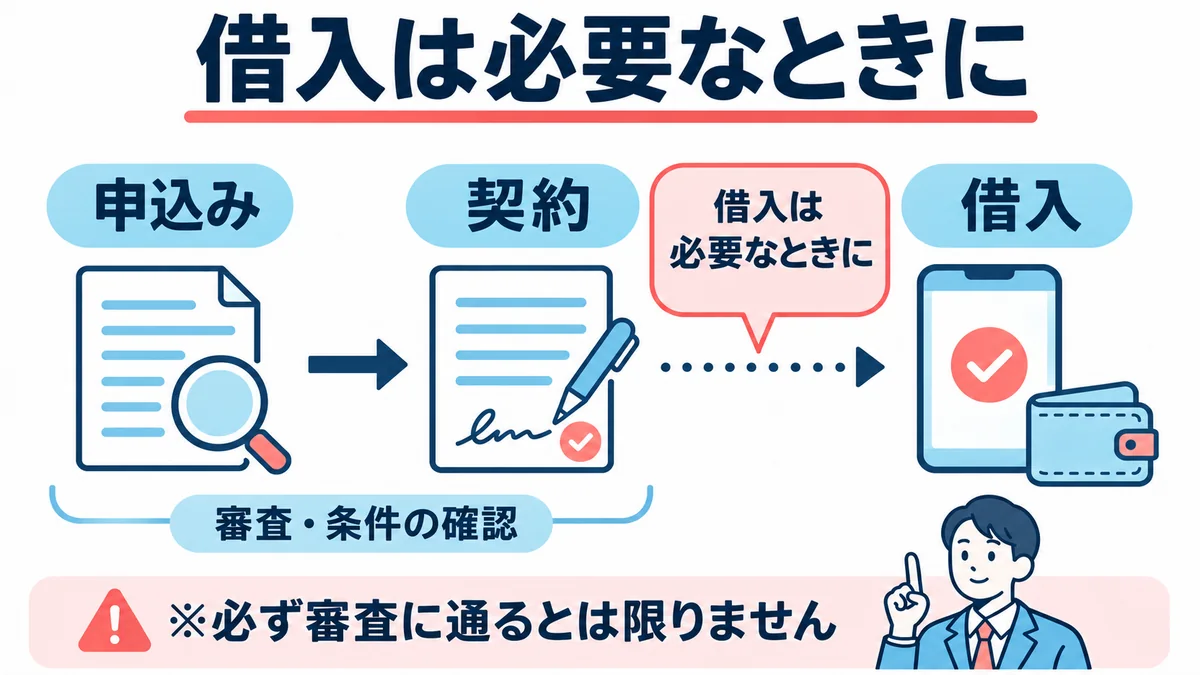
プロミスは、契約が終わった時点ですぐに借りる必要はありません。
利用する可能性に備えて契約を保有し、お金が必要になったときに借入を申し込む使い方ができます。
審査結果の確認だけで契約が完了したとは考えず、契約手続きが終わったかを区別しましょう。
申込・契約・借入はそれぞれ別の段階
「申込みだけ」と「契約だけ」は同じ状態ではありません。
申込みは審査を受ける手続き、契約は利用条件に同意して契約を結ぶ手続き、借入は実際にお金を受け取る手続きです。
| 段階 | 何が決まる・起きるか |
|---|---|
| 申込み・審査 | 申告内容などをもとに審査を受けます。申し込んだだけでは利用できるとは限りません。 |
| 契約 | 提示された限度額・金利などを確認して手続きをします。契約を終えても、すぐに借りる必要はありません。 |
| 借入 | 必要な金額について振込などの操作を行い、お金を受け取ります。ここから返済の管理が必要になります。 |
契約限度額は借りられる上限であって、その金額が自動的に自分の預金になるわけではありません。
たとえば限度額が10万円でも、一度も借りていなければ「10万円を借りている」状態ではありません。
借りていなければ、維持費や借入利息はかからない
プロミスの公式解説は、契約するだけなら維持費はかからず、実際の借入がなければ支払いもないと説明しています。
一度も借りていないなら、契約を保有するだけで借入利息や毎月の返済が発生することはありません。
借入を始めた後は、契約した金利や利用日数に応じた利息、利用方法に応じた手数料を確認します。
ただし、以前に借りて返した人の「今は使っていない」と、初回から一度も借りていない状態は区別してください。
過去の利用がある人は、未払いの利息や端数まで精算できているか、会員サービスの残高と取引履歴で確かめましょう。
精算額が分からない場合は、プロミスの一括返済と完済金額の確認方法も参考になります。
30日間無利息は契約日ではなく初回借入の翌日から
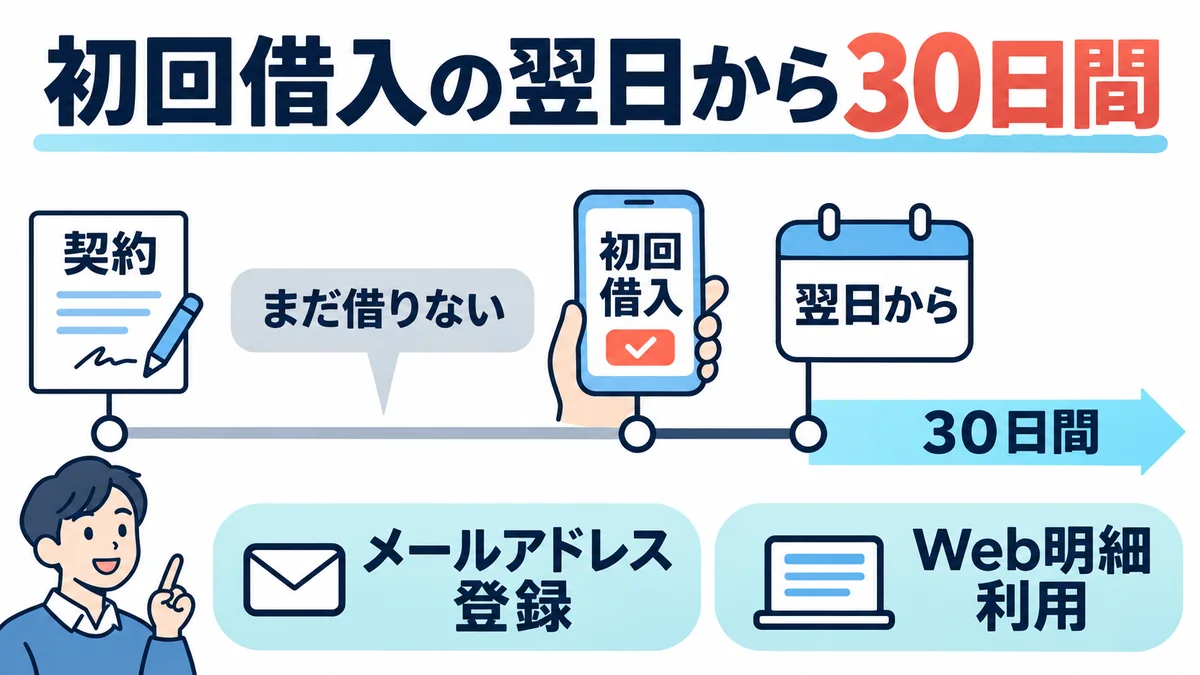
プロミスの30日間無利息サービスは、初回借入の翌日が開始日です。
契約の翌日から数える仕組みではないため、一度も借りていない間に契約から30日がたっても、それだけで30日間を使い切るわけではありません。
はじめての利用と登録条件を確認する
対象となるのは、プロミスをはじめて利用する人のうち、メールアドレスの登録とWeb明細の利用という条件を満たす人です。
契約だけ先に済ませる場合も、メールアドレスと書面の受取方法を確認しておきましょう。
| 初回借入の状態 | 無利息期間の考え方 |
|---|---|
| まだ一度も借りていない | 契約日だけを理由に30日間が進むわけではありません。対象条件を確認します。 |
| 初めて借りた | 初回借入の翌日から30日間を数えます。返済期日も確認します。 |
| 初回利用後に完済し、再び借りる | 完済や再借入を理由に、新しい30日間へやり直されるとは考えないでください。 |
たとえば、契約してからしばらく使わず、必要になって初めて借りた場合は、その初回借入日を基準に考えます。
契約日と初回借入日を混同しないよう、会員サービスの利用履歴でも確認すると安心です。
少額の試し借りでも無利息期間は始まる
動作確認のつもりで少しだけ借りても、それが初回借入なら翌日から期間が始まります。
後日まとまった額を借りる予定でも、先に少額を借りれば、その間の日数は進みます。
借りる必要がない段階で、試すためだけの借入をする必要はありません。
無利息は、元金の返済まで不要になるサービスではありません。
無利息期間中でも返済期日が来れば返済が必要です。
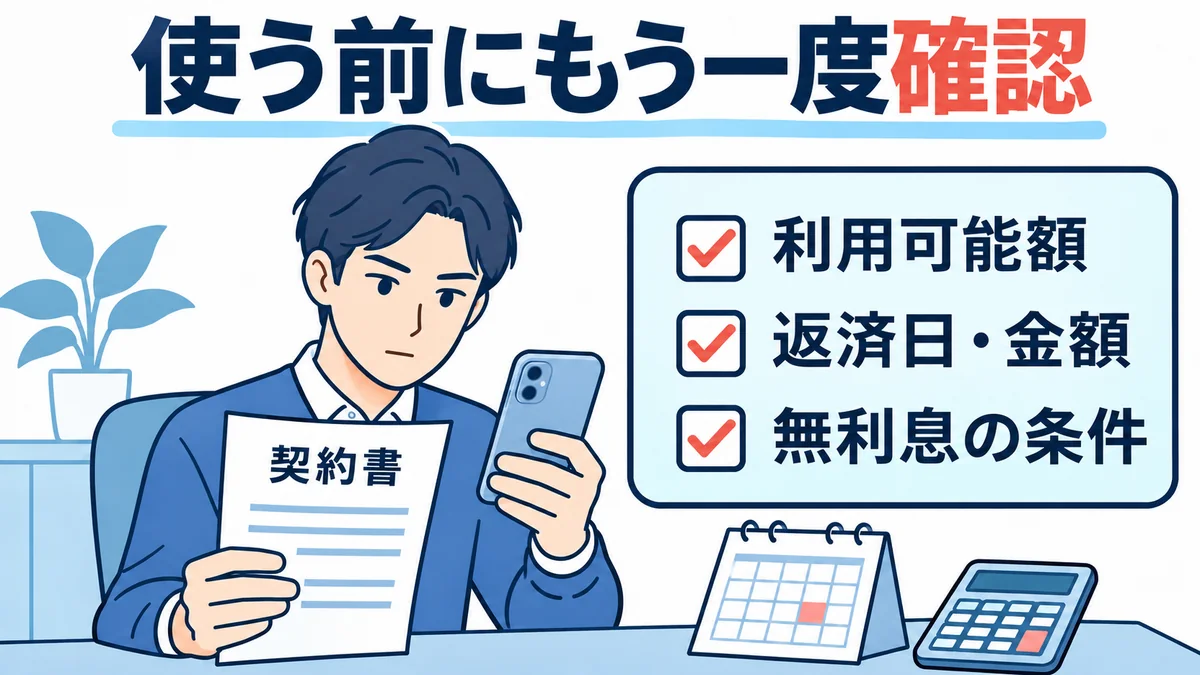
借入前に、無利息の対象条件とあわせて返済日・返済金額を確認してください。
借入時期がまだ決まっていない人には、初回借入の翌日から始まる点がプロミスを検討する判断材料になります。
申込前に最新の適用条件を確認し、実際に必要になった金額だけを借りる計画を立てましょう。
契約だけでも信用情報と登録内容の管理は必要
借入がゼロでも、申込みや契約の情報まで存在しなくなるわけではありません。
費用の負担がないことに加え、契約を管理し続けられるかも考えておきましょう。
申込みや契約の情報と、延滞の情報を区別する
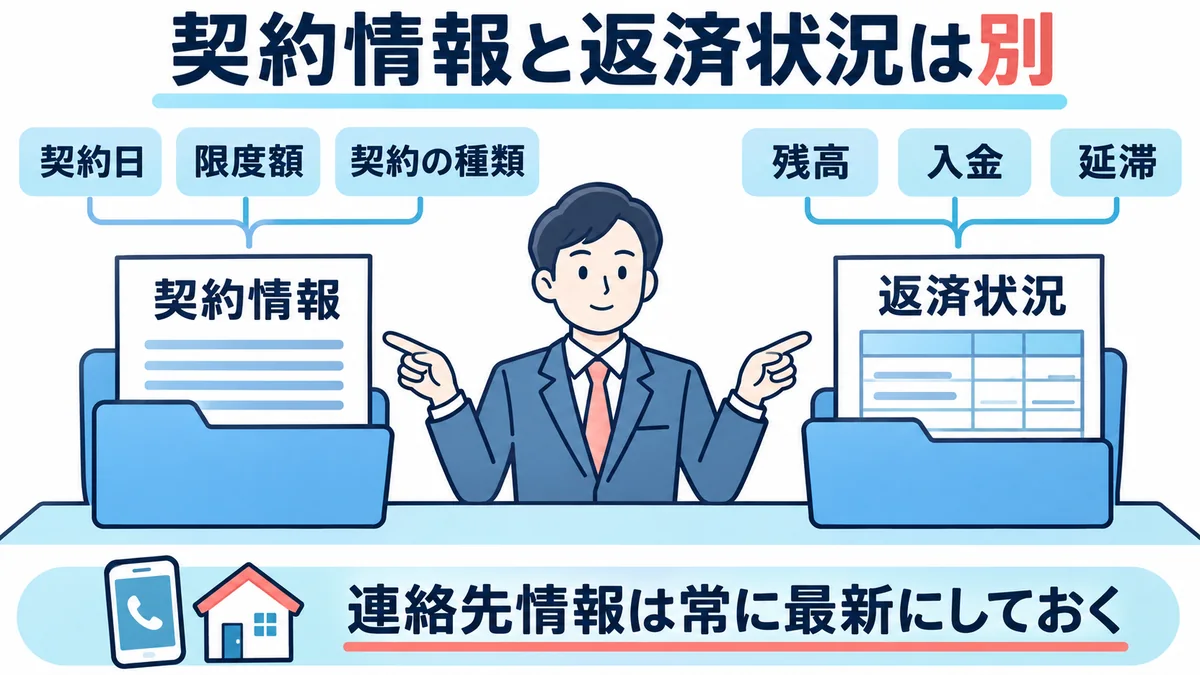
JICCは、信用情報の登録内容として、申込みに関する情報、契約内容に関する情報、返済状況に関する情報などを分けて案内しています。
契約情報には契約の種類・契約日・契約金額など、返済状況には残高や入金・延滞などが含まれます。
- 申込情報:申込商品や申込日などに関する記録です。
- 契約情報:契約を結んだ内容に関する記録です。
- 返済状況:残高、入金や延滞などの状況に関する記録です。
契約があることだけを、返済を延滞したことと同じ意味で捉える必要はありません。
一方、「借りていないから他のローンには絶対に影響しない」とも断定できません。
住宅ローンなどの申込予定があり契約を保有する扱いが心配なら、借入残高がゼロであることと契約限度額を伝え、申込先の金融機関へ確認しましょう。
他のローンに申し込むときは、質問が借入残高を尋ねているのか、カードローンの契約・限度額まで尋ねているのかを読み、事実どおりに答えてください。
解約しても、信用情報の記録がその場ですべて消えるわけではありません。
使わない間も連絡先や契約の状態を確認する
契約を残しておくなら、登録した電話番号・住所・勤務先などに変更があったときは届出を行い、プロミスからの案内を確認できる状態にしておきましょう。
アプリやログイン情報、カードを発行した場合のカード管理も必要です。
長期間使わない場合に、いつまで同じ条件で契約が続くか、利用できるかを一律に保証することはできません。
「何年放置すれば自動解約される」と決めつけず、会員サービスの契約状態や届いた案内を確認してください。
利用できるか分からない場合は、プロミスコールへ「契約は継続しているか」「借入を再開するために必要な手続きはあるか」を尋ねます。
今後は使わないと決めた人は、自動的に終わるのを待つよりも解約の手続きを確認しましょう。
契約を残すかやめるかは、将来の利用予定と管理の負担で判断できます。
取り消しや解約を希望する場合は、プロミスの申込キャンセル・契約後の解約で手続きを確認してください。
契約だけで止める手順と、後日借りる前の確認
契約だけ済ませたい場合も、申込みに伴う審査や契約内容の確認は必要です。
借入をしない予定であることを理由に、本人確認や収入などの申告を省くことはできません。
契約内容を確認した後、不要な借入操作をしない
- 申込条件と返済計画を確認する
公式サイトで自分が対象か確認し、将来使う場合の返済原資を考えます。利用予定がなければ、急いで申し込む必要はありません。
- 正確な情報で申し込み、必要な確認に対応する
本人確認や依頼された書類の提出などを行い、審査結果を待ちます。借入予定がなくても審査がなくなるわけではありません。
- 提示された条件に納得できれば契約する
限度額・金利・返済方法と、メールアドレス・Web明細の設定を確認します。契約完了の案内も保管しましょう。
- 借りる必要がなければ、借入操作を行わない
契約時の画面に借入の希望や振込の案内が出たときも、選択内容をよく読みます。操作が分からなければ、確定する前に問い合わせてください。
本人確認書類の準備が気になる人は、免許証以外の書類や口座登録で行うプロミスの本人確認を確認できます。
家族に知られることが気になる人は、「借りなければ郵便物も絶対にない」とは考えず、プロミスの郵送物とWeb明細・カードの扱いも確認しましょう。
借りるときに利用可能額と返済予定を確かめる
後日使うときは、会員サービスで現在の利用可能額・契約状態・返済予定を確認してから、必要額の借入へ進みます。
契約時に確認した限度額と、今の利用可能額が同じだと決めつけないことが大切です。
- 必要な額が、現在の利用可能額の範囲内か
- 初めての借入か、過去に少額でも利用しているか
- 無利息サービスの対象条件を満たしているか
- 借入方法の利用時間・手数料・振込先に問題がないか
- 次回返済日と返済金額に対して、返済資金を用意できるか
プロミスの借入利率は実質年率2.5%~18.0%で、実際には契約した金利を確認します。
無利息期間が終わった後も借入残高が残れば、通常の利息を含めた返済を考える必要があります。
利用できない表示が出たときは、別の申込みを重ねる前に、表示内容と必要な確認事項をプロミスへ問い合わせましょう。
先に契約を終えておくと、必要になってから申込手続きを始める負担を減らせます。
ただし、後日必ずすぐに借りられることを保証するものではありません。
公式サイトの最短3分という案内も、申込時間や審査によって希望に添えない場合があります。
条件と返済計画に納得したうえで、契約を検討してください。
契約だけで利用しない場合のよくある質問
プロミスは契約した当日に借りないといけませんか?
契約後、すぐに借りる必要はありません。借入が必要でなければ、契約を保有したまま利用を保留できます。契約手続きが完了しているかは確認してください。
契約から30日たっても借りていなければ無利息は使えますか?
プロミスの30日間無利息は初回借入の翌日から始まります。契約日だけで期間が進むわけではありません。はじめての利用であること、メールアドレス登録とWeb明細利用の条件を確認しましょう。
少し借りてすぐ返したら、次の借入で30日間が始まりますか?
少額でも初回借入をした翌日から期間が始まります。完済や再借入で開始日がやり直されるわけではありません。使う前に過去の借入履歴を確認してください。
使っていない契約も信用情報に載りますか?
申込みや契約の情報と借入残高は別です。JICCは申込み・契約内容・返済状況などを区別して登録内容を案内しています。未借入なら契約情報もない、とは考えないでください。
契約だけでも審査や本人確認は必要ですか?
必要です。すぐに借りる予定がないことを理由に、申込条件の確認や審査、本人確認などがなくなるわけではありません。契約を保有できても、将来の借入が保証されるわけではありません。
プロミス
おすすめ- プロミスでの借入が初めてなら最大30日間無利息
- 近くの提携コンビニATMですぐに借りられる
- 20代の利用者が多く若い世代に特におすすめ

| 実質年率 | 2.5%~18.0% |
|---|---|
| 限度額 | 最高800万円 |
| 審査時間 | 最短3分 |
| 融資時間 | 最短3分 |
※お申込みの時間帯によっては翌日以降の対応となる場合があります。
- 郵送物なしでスマホで契約まで完結可能
- 初めての方は契約翌日から最大30日間無利息
- 30代から40代で急ぎで借りたい方におすすめ

| 実質年率 | 3.0%~18.0% |
|---|---|
| 限度額 | 最高800万円 |
| 審査時間 | 最短9分 |
| 融資時間 | 最短9分 |
